尽管英特尔(Intel)的下一代14A制程目前尚无明确的锚定客户,但据派珀·桑德勒(Piper Sandler)最新发布的一份投资报告显示,科技界的各路巨头仍在对其进行评估,因为整个行业正急切地寻找台积电(TSMC)的可行替代方案。
派珀·桑德勒认为,英特尔14A制程的技术数据走势好于预期。
英特尔的产品周期与14A制程的热度是真实的,$INTC14A的数据点好于预期。他们列出的每一家美国大客户——亚马逊(Amazon)、苹果(Apple)、AMD、谷歌(Google)、特斯拉(Tesla)、微软(Microsoft)、英伟达(NVIDIA)、高通(Qualcomm)——都在评估该节点。台积电的产能已排满至2028年,因此客户希望……——约翰·英特尔(@intelfabs)2026年9月18日
派珀·桑德勒在新报告中对英特尔14A制程持相当建设性的看法,并宣称在宏观与微观多重因素交织之下,亚马逊、苹果、AMD、谷歌、特斯拉、微软、英伟达和高通均在评估这一下一代制程。
正如我们近期所解释的,14A节点在2026年6月达到了0.5的缺陷密度,而英特尔的目标是在2027年第一季度将D0降至0.1至0.2。
为便于不了解的读者理解,D0即缺陷密度,衡量的是硅晶圆上每单位面积检测到的微观瑕疵或缺陷的平均数量。当某一芯片制造工艺接近商业化时,其缺陷密度通常会急剧下降,良率随之相应提升。
英特尔的大卫·津斯纳(David Zinsner)近日也指出,14A制程的改进速度至少是2012年22纳米时代以来最快的。
在政府推动本土生产的政治压力下,业界正寻找台积电的替代方案。
由于台积电的产能至少被占满至2028年,半导体行业正急切寻找可行的替代方案以消化部分积压订单,而三星(Samsung)和英特尔是仅有的可选路径。再加上特朗普(Trump)政府推动本土生产的政治压力,只要英特尔的14A制程表现符合预期,它便成为唯一可行的选择。
英特尔上个月的融资是其对锁定锚定客户抱有信心的信号。
英特尔在8月发行新股,筹集了约150亿美元的新资本——随后扩大至200亿美元。尽管公司对此次融资的具体用途相当含糊,但当时确实指出,“此次发行旨在进一步助力英特尔把握未来的增长机遇,同时保持稳健的资产负债表以及对投资级评级的承诺。”
然而关键在于,陈立武(Lip-Bu Tan)多次表示,只有在锁定前沿14A制程节点的确认订单后,他才会批准英特尔代工业务的重大扩张。这为我们迄今所获得的关于14A制程商业可行性的最明确信号之一,尤其考虑到英特尔已拥有约300亿美元现金,似乎无需为其他杂项用途筹集新资本。
此外,随着英特尔62号晶圆厂(Fab 62)的主体结构接近完工,公司需要约100亿美元来支付工具费用,以在14A节点上线约每月20,000片晶圆的新产能。因此,英特尔近期的融资行动足以轻松满足其即将到来的全部资本支出需求。
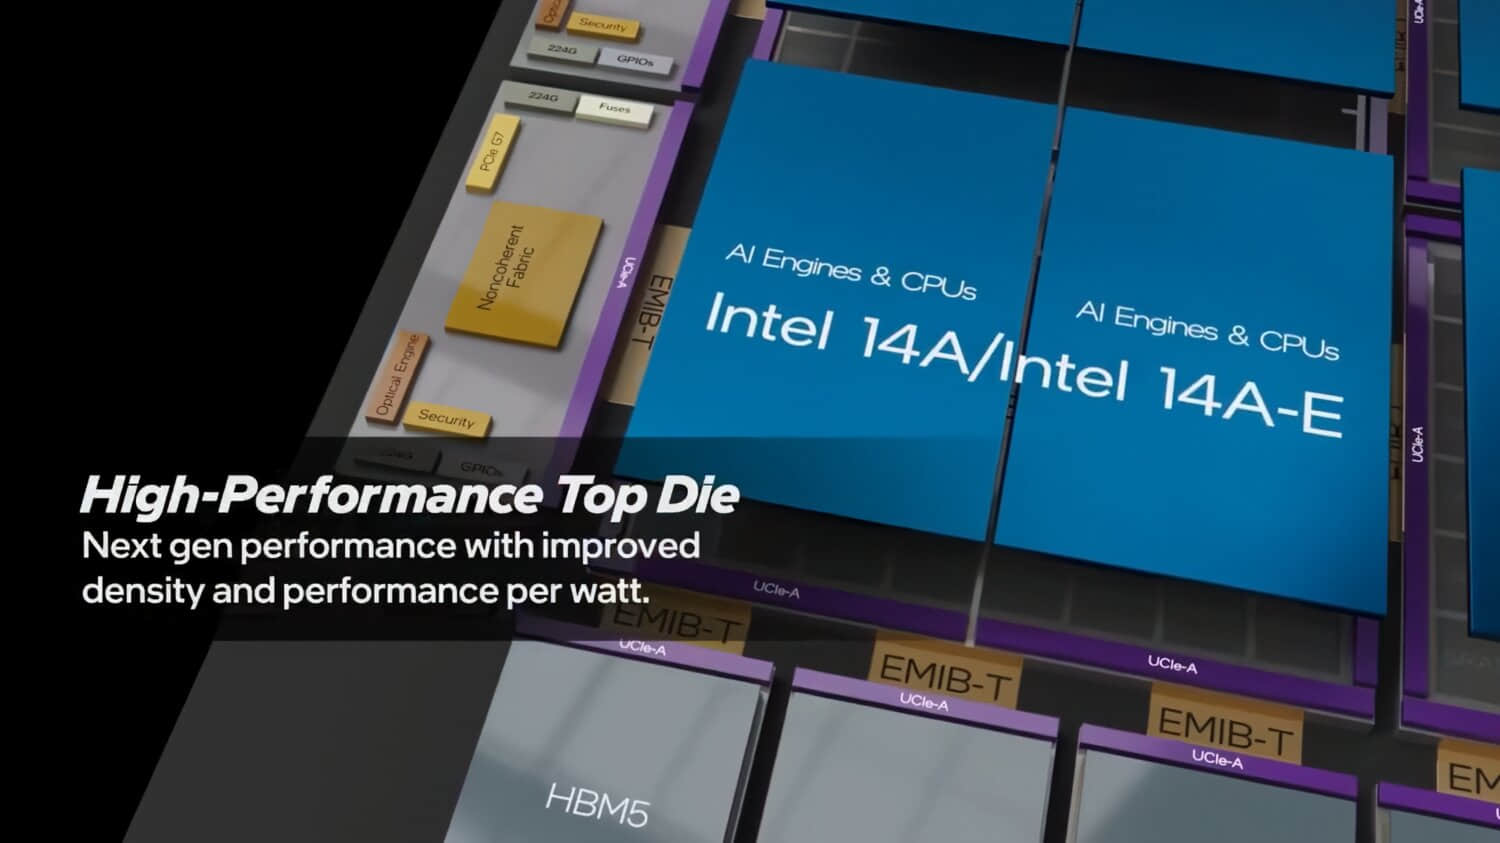
请注意,英特尔14A是一款1.4纳米级芯片制造工艺,具备以下特点:
名为PowerDirect的背面供电系统,将电气布线完全移至硅晶圆背面,释放正面布线用于数据信号,从而降低电阻并提升密度。
RibbonFET 2晶体管与第二代全环绕栅极(GAA)架构,可对日益微缩的晶体管实现更紧密的静电控制,带来更好的驱动电流和最低的功率泄漏。
正如英特尔本周向我们重申的那样,其计划在2028年第一季度启动14A节点的量产,风险试产则定于2027年第二季度。